
Manchmal möchte man im Leben alles gleichzeitig haben. Mehr Freizeit und mehr Einkommen. Ein größeres Haus und niedrigere Kosten. Mehr Sicherheit und mehr Freiheit. Meistens merkt man früher oder später: Man muss sich für eine klare Richtung entscheiden.
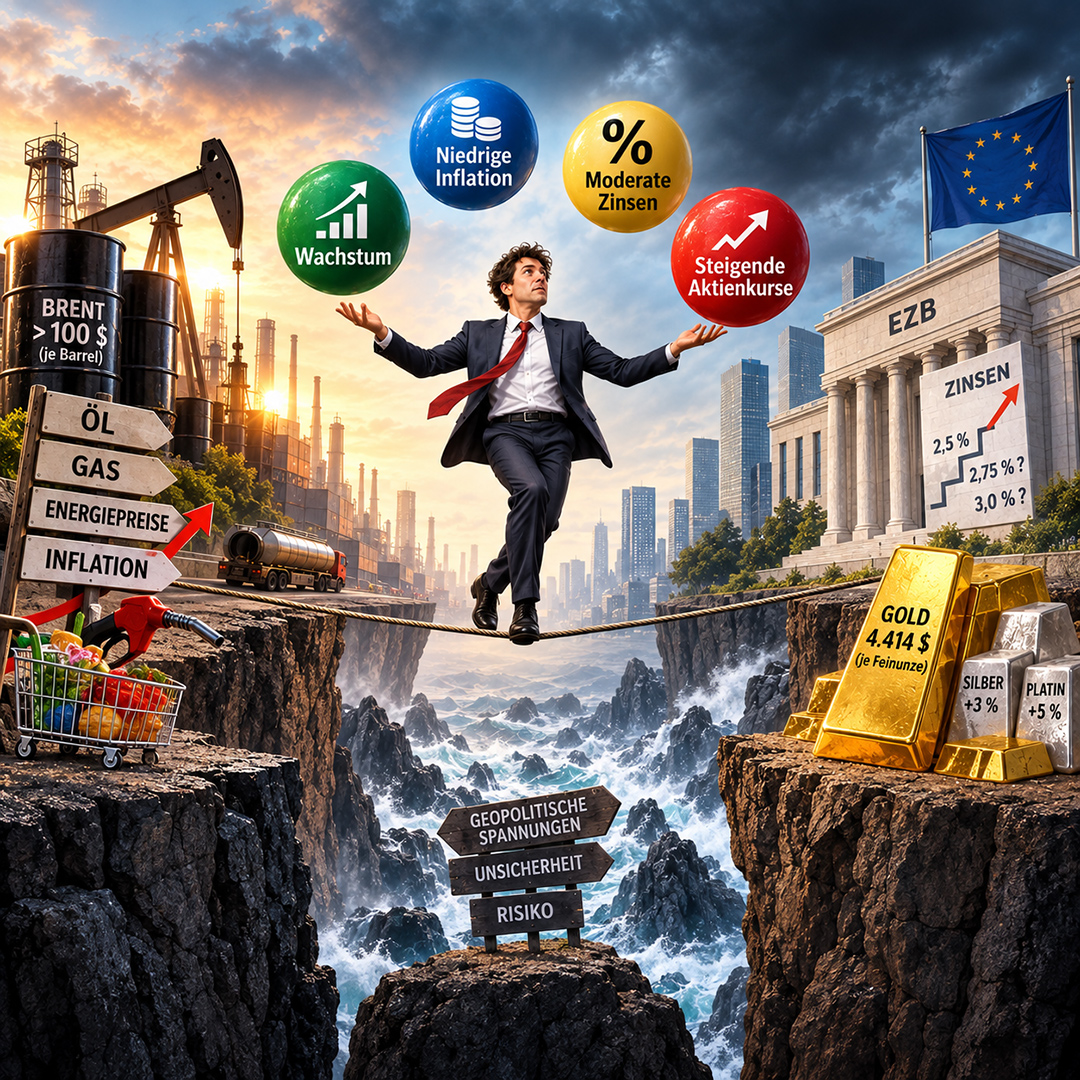
An den Finanzmärkten scheint diese Erkenntnis derzeit noch nicht überall angekommen zu sein. Anleger setzen im Grunde auf vier Dinge gleichzeitig: Die Wirtschaft soll ordentlich wachsen. Die Inflation soll wieder zurückgehen. Die Notenbanken sollen die Zinsen nur moderat erhöhen. Und die Aktienkurse sollen natürlich trotzdem weiter steigen.
Jeder einzelne Wunsch ist nachvollziehbar. Nur passen alle vier immer schlechter zusammen. Darauf weist derzeit auch die Deutsche Bank hin. Der entscheidende Störenfried ist wieder einmal die Inflation. Vor allem die Energiepreise bereiten zunehmend Sorgen. Der Preis für ein Barrel Brent-Öl ist inzwischen sogar über die Marke von 100 Dollar gestiegen. Auch Erdgas ist deutlich teurer geworden.
Was bedeutet das für uns? Zunächst einmal nichts besonders Erfreuliches. Teures Öl verteuert den Transport, die Produktion und irgendwann auch viele Waren im Supermarkt. Unternehmen zahlen mehr für Energie und geben zumindest einen Teil dieser Kosten an ihre Kunden weiter. Genau so kann aus einem Ölpreisschock eine neue Inflationswelle werden. Und die Inflation war schließlich noch gar nicht richtig verschwunden.
Die große Wette auf billigeres Öl
Besonders interessant ist deshalb, was die Finanzmärkte für die kommenden Monate erwarten. Noch vor wenigen Tagen kostete Brent rund 96 Dollar, während Öl zur Lieferung in sechs Monaten deutlich billiger gehandelt wurde. Vereinfacht gesagt: Der Markt wettet darauf, dass sich die Situation wieder beruhigt. Die Spannungen rund um die Straße von Hormus sollen nachlassen, Öl soll billiger werden und damit auch der Inflationsdruck.
Das kann so kommen. Und es wäre uns allen zu wünschen. Aber was passiert, wenn die Rechnung nicht aufgeht? Genau hier beginnt das Problem, vor dem die Deutsche Bank warnt. Bleiben Energie und andere Rohstoffe teuer, könnten auch die Verbraucherpreise länger hoch bleiben. Dann können die Notenbanken nicht einfach zur Tagesordnung übergehen. In Europa sehen wir bereits, wohin die Reise gehen könnte. Die Inflation im Euroraum ist im August auf 3,3 Prozent gestiegen. Die Deutsche Bank rechnet inzwischen damit, dass die Europäische Zentralbank ihre Zinsen nicht nur im September, sondern auch im Dezember um jeweils einen Viertelprozentpunkt erhöhen könnte. Noch vor Kurzem ging sie davon aus, dass bei 2,5 Prozent Schluss sein könnte. Jetzt hält sie 2,75 Prozent für wahrscheinlicher.
Ein Viertelprozentpunkt klingt nach wenig. Im richtigen Leben bedeutet er jedoch: Kredite werden teurer, Finanzierungen schwieriger und Investitionen weniger attraktiv. Für ein Unternehmen, das eine neue Produktionshalle finanzieren möchte, macht es einen Unterschied, ob Kapital billig oder teuer ist. Dasselbe gilt für die Familie, die ein Haus kaufen möchte.
Auf vier Hochzeiten gleichzeitig
Es gibt die alte Lebensweisheit: Man kann nicht auf zwei Hochzeiten gleichzeitig tanzen. Die Finanzmärkte versuchen es momentan sogar auf vier: Sie wollen Wachstum, niedrige Inflation, moderate Zinsen und steigende Aktienkurse gleichzeitig. Vielleicht gelingt dieses Kunststück noch eine Weile. Die Weltwirtschaft hat sich schließlich in den vergangenen Jahren erstaunlich widerstandsfähig gezeigt. Unternehmen haben Lieferketten umgebaut, neue Märkte gefunden und technologische Entwicklungen vorangetrieben. Gerade darin liegt auch ein Grund, nicht bei jeder schlechten Nachricht sofort den Untergang auszurufen.
Aber alle vier Wünsche lassen sich dauerhaft nicht unter einen Hut bringen: Bleibt das Wachstum kräftig und gleichzeitig die Inflation hoch, müssen die Notenbanken wahrscheinlich stärker bremsen. Steigen deshalb die Zinsen, werden Anleihen attraktiver und Unternehmensfinanzierungen teurer. Das wiederum kann Aktien belasten. Und bremsen die Notenbanken zu stark, kann schließlich das Wachstum leiden. Die Deutsche Bank bringt diese Schieflage im Kern auf eine ziemlich einfache Alternative: Entweder Energie und Inflation gehen zurück. Oder die Zinserwartungen müssen steigen. Oder die Preise von Aktien und anderen Risikoanlagen müssen irgendwann nachgeben.
Gold steckt mitten in diesem Widerspruch
Für Gold ist die gegenwärtige Lage besonders interessant. Auf den ersten Blick sind steigende Inflation und höhere Zinsen nämlich keineswegs automatisch gut für das Edelmetall. Bleibt die Inflation hoch und reagieren die Notenbanken mit weiteren Zinserhöhungen, steigen häufig auch die Renditen von Staatsanleihen. Dann bekommt Gold Konkurrenz. Eine Anleihe zahlt Zinsen, ein Goldbarren nicht. Genau dieser Zusammenhang hat den Goldpreis zuletzt immer wieder gebremst.
Am Mittwoch zeigte sich allerdings die andere Seite der Medaille. Obwohl die Rendite zehnjähriger US-Staatsanleihen zeitweise auf rund 4,8 Prozent stieg, legte Gold kräftig zu. Der Spotpreis gewann mehr als ein Prozent und erreichte rund 4.414 Dollar je Feinunze. Unterstützung kam unter anderem vom schwächeren Dollar. Silber stieg sogar um mehr als drei Prozent, Platin um rund fünf Prozent. Das ist bemerkenswert. Denn Gold hält sich damit trotz hoher Zinsen und steigender Anleiherenditen auf einem außerordentlich hohen Niveau.
Dafür gibt es einen einfachen Grund: Anleger betrachten nicht nur die Höhe der Zinsen, sondern fragen zunehmend, was passiert, wenn die Notenbanken tatsächlich stärker bremsen müssen. Werden Kredite teurer, die Konjunktur schwächer und Aktien unruhiger, wächst das Bedürfnis nach Absicherung. Gold steckt deshalb momentan zwischen zwei Kräften. Höhere Zinsen belasten. Inflation, geopolitische Unsicherheit und die Sorge vor den Folgen dieser höheren Zinsen stützen.
Aber vielleicht sollte man in diesen Tagen ohnehin nicht nur auf den Goldpreis von morgen Vormittag schauen. Die entscheidende Frage lautet vielmehr, ob die großen wirtschaftlichen Wetten der vergangenen Monate tatsächlich gleichzeitig aufgehen können: Wachstum ohne neue Inflation. Höhere Energiepreise ohne Folgen. Steigende Zinsen ohne Belastung für Aktien und Immobilien. Hohe Staatsschulden ohne dauerhaft steigende Zinskosten. Vielleicht gelingt dieses Kunststück. Darauf verlassen würde ich mich nicht. Man kann eben nicht auf allen Hochzeiten gleichzeitig tanzen.